機械M&A カーブアウトでは、売る事業の数字を切り出すだけでは取引を完了できません。共有工場の床と動線、受電設備やコンプレッサー、兼務する設計者、顧客別仕様書、親会社名義の購買契約、CAD・PDM・ERP・工場OT、許認可、知的財産、仕掛品までを、譲渡後も事業が止まらない単位へ分ける必要があります。境界が曖昧なまま価格交渉を先行すると、クロージング直前に同意未取得、設備不足、アカウント停止、原価不明が見つかり、値下げや延期につながります。
本稿は、機械メーカーの売り手オーナーと実務責任者が、カーブアウトを「契約で資産を移す作業」ではなく「独立稼働できる事業を組み立てる作業」として進めるための完全ガイドです。会社法、労働契約承継法、厚生労働省の事業譲渡等指針、個人情報保護委員会のガイドライン、中小企業庁の中小M&Aガイドライン第3版、経済産業省の工場セキュリティ資料などを確認し、制度上の事実と本稿の実務提案を分けて説明します。
個別案件の会社法手続、労働契約、許認可、税務、会計、競争法、個人情報、環境責任は、取引形態と事実関係により結論が変わります。本稿は一般的な情報であり、実行時は弁護士、公認会計士・税理士、社会保険労務士、司法書士、各許認可の専門家、IT・OT技術者と確認してください。
最初に押さえる七つの結論
- カーブアウトは法律上の単一スキーム名ではない。事業譲渡、会社分割後の株式譲渡など、目的に合う法形式を選ぶ。
- 売却対象は「資産一覧」ではなく、顧客価値を継続提供するための人・物・権利・データ・資金・サービスの組合せで定義する。
- Day1に必要な最低機能と、親会社への依存を完全に解消するExit日を分け、TSAは期限、品質、費用、責任、退出条件まで決める。
- 会社分割と事業譲渡では労働契約承継の制度が異なる。従業員への説明を契約締結後の連絡事項にしてはいけない。
- 共有工場では、所有権より先に安全な操業境界、物流動線、ユーティリティ、保全、環境・防災責任を描く。
- 分離財務は過去実績の切出しだけでは足りない。親会社配賦、スタンドアローン追加費用、売り手に残るストランデッドコストを別々に示す。
- 売り手は案件開始前に依存関係台帳と分離責任者を置く。後から発見された依存は、価格よりも取引確実性を損なう。
機械M&A カーブアウトが難しい理由
機械事業は、法人登記や会計セグメントより細かな現場依存で動きます。一つの工場で複数事業の板金、機械加工、組立、検査を行い、生産技術者が共通設備の段取りを決め、親会社の品質保証部門が顧客監査に対応していることがあります。帳簿上は一つの固定資産でも、実際には複数製品が同じクレーン、測定室、塗装設備、排水処理を使っています。
顧客が買っているのも機械本体だけではありません。仕様協議、設計変更、据付、試運転、予備品、遠隔診断、長期保守までが一つの約束です。売却対象に設計者と図面を入れても、旧親会社のメール、ファイルサーバー、認証局、部品購買、保証判断が残れば、独立後に約束を履行できません。カーブアウトの完成度は、移す資産の多さではなく、顧客への連続性で評価します。
さらに、買い手が欲しい範囲と売り手が切り出せる範囲は一致しないことがあります。買い手は高収益製品、人材、顧客契約だけを求めても、売り手側には共通設備、低採算保守、製品保証、退職給付、旧機種部品が残ります。この差を無理に隠すと、デューデリジェンス(DD)で発見された時に「他にも未開示があるのではないか」と疑われます。
ERPの会社コードがなくても手作業で請求できる場合はありますが、作業指示が届かない、安全回路の保守権限がない、顧客図面へアクセスできない状態では製造できません。Day1の優先順位は、法的所有、会計計上、現場の安全・品質・納期を同時に満たす順で決めます。どれか一つだけを「完了」としても、事業は独立しません。
カーブアウトは、対象事業だけのプロジェクトではありません。共通人員を移せば残存事業の保全や経理が足りなくなり、共通サーバーを複製すれば売却対象外の営業秘密が流出し、工場の一部を賃貸すれば売り手の避難経路や増産余地が制約されます。対象事業とRemainCo(残存会社)の二つのDay1を作ることが、売り手オーナーの企業価値を守ります。
カーブアウトの定義と売却境界
本稿でいうカーブアウトとは、法人または企業グループの一部事業を分離し、第三者へ譲渡できる状態にする一連の作業です。「カーブアウト」という言葉自体が会社法上の一つの取引類型を示すわけではありません。実際の法形式には、資産・負債・契約等を個別に選ぶ事業譲渡、会社分割で新会社等へ権利義務を移した後にその株式を譲渡する方法などがあります。
e-Gov法令検索の会社法では、吸収分割について、事業に関して有する権利義務の全部または一部を承継会社へ承継させる制度とし、吸収分割契約に承継する資産、債務、雇用契約その他の権利義務に関する事項を定める構造を置いています。これは法制度上の確認です。何を入れれば機械事業が実際に動くかは、売り手と買い手が現場事実から設計しなければなりません。
売却境界は「産業機械部門」のような組織名だけで決めず、製品群、顧客、工程、拠点の四軸で照合します。ある営業担当が対象製品と残存製品を同じ顧客へ販売し、同じ加工機で双方の部品を作り、別工場で最終組立をしているなら、組織図上の色分けは実物の流れを示しません。
最初の成果物は、In Scope(移す)、Out of Scope(残す)、Shared(共有を解消または移行契約で支える)、Unknown(調査中)の四区分です。Unknownを無理にどちらかへ寄せず、担当者と解決期限を付けます。未決事項を見える化する方が、契約締結後に「当然含まれると思っていた」という争いを防げます。
売上を生む顧客契約だけでなく、製品保証、瑕疵対応、長期保守、廃棄物処理、原状回復、係争、在庫評価差、退職給付、リース残高も境界に載せます。事業の利益と責任を別の箱へ分ける案は、法的に可能か、顧客に受け入れられるか、価格にどう反映するかを検討しなければなりません。未公表の負担を「通常の引当で十分」と決めつけず、事実とシナリオを分けて提示します。
機械M&A カーブアウトを六つのレイヤーで捉える
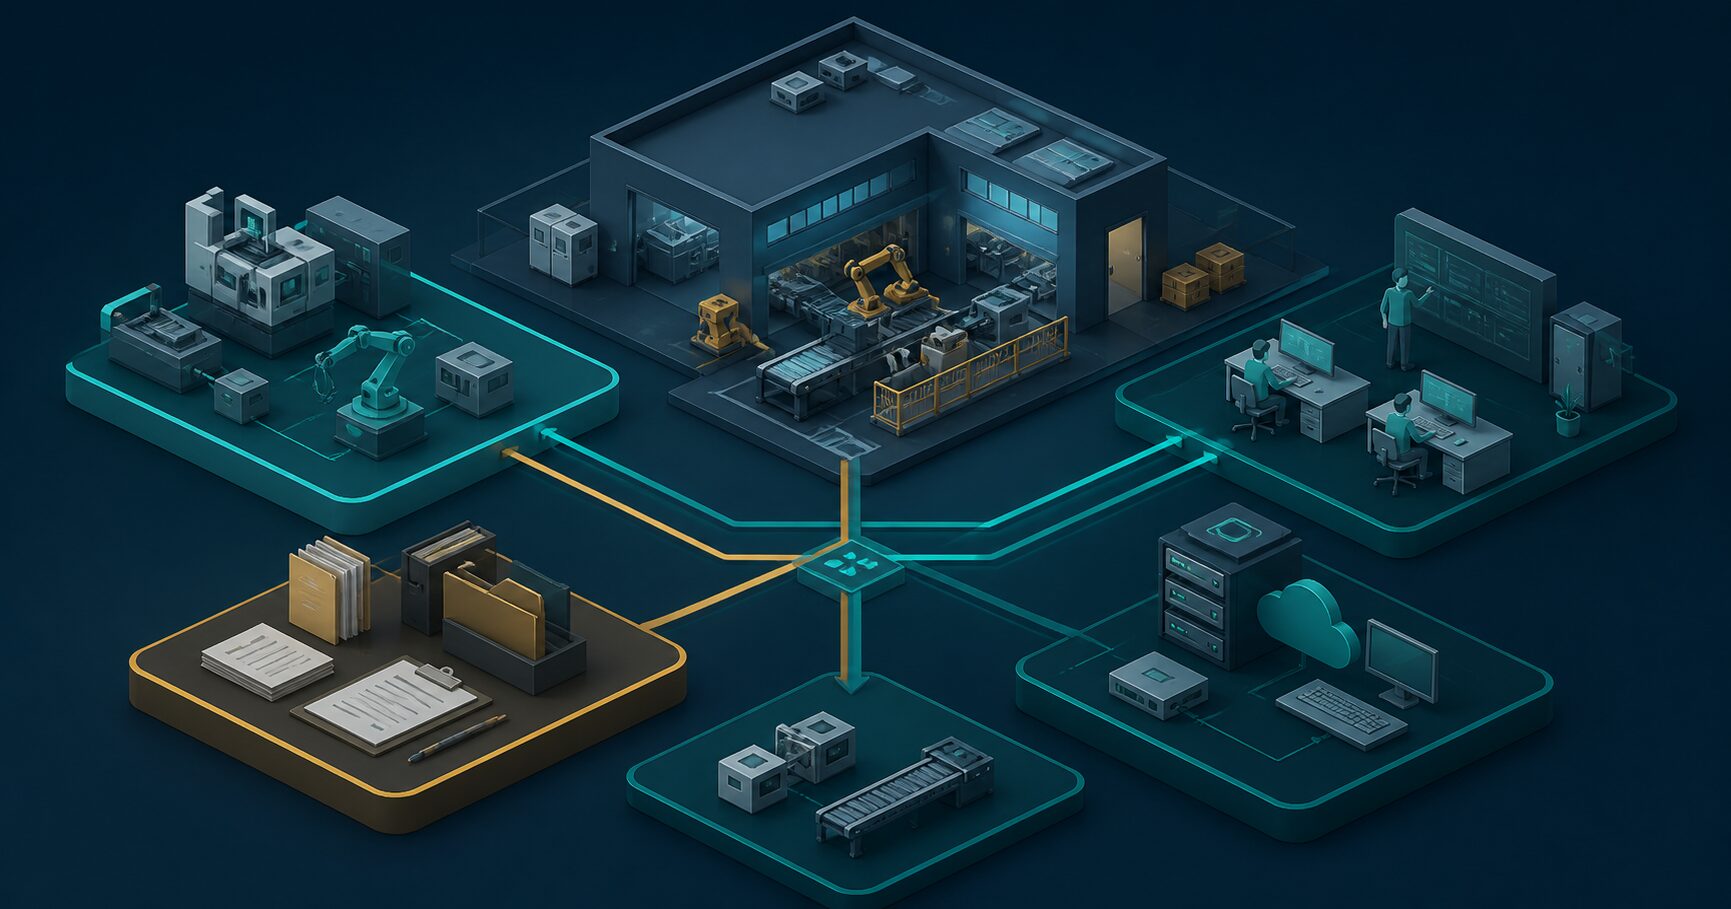
依存関係を部門別に集めるだけでは、境界をまたぐ連鎖が見えません。本稿では、①事業・顧客、②人員・組織、③物理資産・拠点、④契約・許認可・知財、⑤財務・税務、⑥IT・OT・データの六層へ分け、同じ製品または業務IDで接続する方法を提案します。
| レイヤー | 主な対象 | 分離完了の判定例 | 見落とすと起きること |
|---|---|---|---|
| 事業・顧客 | 製品、受注残、保証、保守、価格表、販売チャネル | Day1以降の受注・出荷・請求・保守責任が顧客別に確定 | 受注は移ったのに保証窓口がなくなる |
| 人員・組織 | 専従者、兼務者、派遣、出向、資格、暗黙知 | 必要シフトと責任者が配置され、労務手続と説明が完了 | 有資格者や段取り担当が残存会社へ残る |
| 物理資産・拠点 | 土地建物、設備、治具、計測器、在庫、ユーティリティ | 所有・賃貸・利用契約と安全管理境界が一致 | 設備はあるが電気、圧縮空気、搬送が使えない |
| 契約・権利 | 顧客・仕入先契約、許認可、特許、商標、図面、保険 | 承継・再締結・同意・新規取得の状態と期限が明確 | チェンジオブコントロールや譲渡禁止で履行不能 |
| 財務・税務 | 分離損益、運転資本、債務、配賦、税務、銀行口座 | 過去実績と独立後計画の橋渡しが説明可能 | 親会社負担を除いた利益が過大に見える |
| IT・OT・データ | ERP、CAD/PDM、MES、PLC、ID、回線、個人データ | 権限、ライセンス、分離データ、バックアップ、監視が稼働 | 図面を開けない、機械を監視できない、情報が混在する |
例えば塗装工程なら、提供者は残存会社の工場部門、受益者は売却対象の組立事業、必要資源はブース・有資格者・塗料購買・排気設備・品質記録です。代替手段が外注であれば、外注先の能力、顧客承認、運賃、リードタイム、品質保証を確認します。「塗装は共通」という一行では、分離コストも停止リスクも見積もれません。
発見した依存関係は、分離計画だけでなく、事業計画、価格モデル、最終契約、TSA、クロージング条件、開示資料へ展開します。設備の新設に六か月かかるなら、TSA期限は三か月にできません。顧客承認が必要なら、契約移管率を完了条件とするか、承認未了契約の経済効果をどう受け渡すかを決めます。台帳を唯一の起点にすると、部門ごとの前提ずれを減らせます。
事業譲渡と会社分割をどう選ぶか
取引形態は「手続が少なそう」という印象ではなく、移す権利義務の量、契約同意、従業員、許認可、税務、債権者保護、買い手が引き受ける負債、分離準備期間を比較して選びます。以下は一般的な検討の入口であり、個別案件の法的・税務的結論ではありません。
| 観点 | 事業譲渡 | 会社分割後の株式譲渡 | 売り手の検討 |
|---|---|---|---|
| 承継対象 | 契約で選定する特定承継が基本 | 分割契約・計画に定めた権利義務を会社法上承継 | 対象の少なさより、漏れなく特定できるかを見る |
| 契約 | 相手方同意や再締結が多くなり得る | 包括的な移転効果が期待される一方、条項・法令・実務確認は必要 | 重要顧客、仕入先、リース、ライセンスを個別判定する |
| 従業員 | 労働契約移転には個々の労働者の真意による承諾が重要 | 労働契約承継法の通知・異議申出等の枠組みが関係 | 法形式を決める前から人員スコープを調べる |
| 負債・偶発債務 | 引受対象を選べるが、法令や契約上の責任を精査 | 分割対象の定義、債権者保護、詐害的会社分割等の論点を精査 | 名称ではなく誰が経済負担を負うかを契約化する |
| 許認可 | 承継可否、再取得、届出を制度ごとに確認 | 会社分割でも自動承継とは限らない | 所管官庁への事前相談をスケジュールへ置く |
| 準備 | 資産・契約の特定と個別移管が中心 | 新会社の運営基盤、会社法手続、分割財務の準備が中心 | Day1の現場作業量を比較する |
会社法上、承継させる資産、債務、雇用契約その他の権利義務を分割契約等に定めます。したがって、資産・契約台帳と分割契約の記載が食い違えば、現場の想定どおりにならないおそれがあります。許認可、登録知財、不動産登記、担保、リース、契約上の通知・解除条項などは、法令と原契約を個別に確認します。
株主総会承認、事前・事後開示、反対株主、債権者保護などの会社法手続には、会社規模、簡易・略式手続の該当、対価、当事会社の関係等による違いがあります。本稿では一律の期限を示しません。弁護士・司法書士が法定手続表を作り、事業側の許認可・従業員・システム日程と一つのクリティカルパスへ統合することを提案します。
事業譲渡は、引き継ぐ資産・負債・契約を選びやすい反面、一つずつ特定し、必要な同意や名義変更を完了させる実行負荷があります。機械事業では、注文書ベースの継続取引、顧客支給品、顧客所有治具、個別仕様の保証、未検収設備が多数存在します。契約書一覧だけで同意母集団を作らず、売掛・買掛、受注残、部品出庫、サービス履歴から実取引先を復元します。
譲渡益課税、消費税、登録免許税、不動産取得税、繰越欠損金、適格組織再編、のれん、移転価格などは、資産構成と当事者により扱いが変わります。ここでの実務提案は、法形式を決めてから税務を確認するのではなく、候補ストラクチャーごとに売り手手取り、買い手取得原価、実行費、将来税負担を並べることです。税務効果だけを優先して操業不能な構造にしないことも重要です。
分離ガバナンスと依存関係台帳
機械M&A カーブアウトでは、オーナーやM&A担当者だけが全依存を把握することはできません。設計、製造、品質、保全、営業、サービス、調達、経理、人事、法務、ITの責任者を置き、分離管理室(Separation Management Office)に情報を集約します。ただし、参加人数を広げる時期と守秘範囲は案件ごとに設計します。
現場ワークストリームは依存を発見し選択肢を作り、分離管理室は他領域との整合と費用を確認し、経営会議は売却境界や重大投資を決めます。誰でも境界を変更できる状態にすると、財務モデルと契約書が追いつきません。意思決定日、前提、承認者、影響する成果物を決定ログへ残します。
| 列 | 記載例 | 使い道 |
|---|---|---|
| 対象業務・資産ID | 対象製品の大型部品を加工する五面加工機 | 固定資産、工程、契約を同じIDで追う |
| 現状提供者 | 残存会社A工場の加工課・保全部 | 売却後に失う支援を明確にする |
| Day1解決 | 12か月の製造サービス契約 | クロージング時の最低条件を決める |
| 最終解決 | 買い手工場へ工程移管、顧客工程変更承認 | TSA終了条件と設備投資を決める |
| 期限・先行条件 | 設備据付前に基礎工事、電力増設、量産承認 | クリティカルパスを可視化する |
| 費用・負担者 | 移設、新設、二重稼働、運賃の各見積り | 価格、予算、契約料金へ反映する |
| リスクと代替策 | 承認遅延時は旧工場供給を三か月延長 | 事業継続計画を用意する |
色分けは経営報告に便利ですが、「緑」の定義が部門ごとに違えば安心感だけが先行します。完了証拠を、署名済み同意書、稼働試験記録、ライセンス発行、従業員通知、官庁受理、移行リハーサルなど客観的な資料で定めます。口頭確認や「担当者が問題ないと言った」は、クロージング判定の証拠にしません。
Day1最低稼働条件を先に決める
Day1は、法的効力発生日またはクロージング直後に、新しい主体が安全に事業を運営できる最初の日です。すべての統合・分離を終える日ではありません。何がなければ出荷、請求、給与支払、製造安全、品質保証、顧客対応が止まるかを定義し、必須機能だけを期限までに確実に整えます。
Day1では旧親会社のERPをTSAで使い、Exitでは買い手ERPへ移行するという二段階が一般的です。両者を一つの「IT移行完了」にまとめると、TSAが無期限化します。各依存について、Day1の暫定解、最終解、最終解への作業、退出判定、遅延時の延長条件を並べます。
見積、受注、設計、購買、入荷、加工、組立、検査、出荷、据付、検収、請求、入金、保証、保守という一件の注文を端から端まで歩きます。各工程で人、設備、承認、データ、印章、銀行、保険、顧客接点が誰に属するかを確認します。部門チェックリストより、実際の受注を使ったウォークスルーの方が境界の欠落を発見しやすくなります。
クロージング前に、仮想の日付で注文一件、仕入一件、給与一人、サービスコール一件を処理します。アクセス権がない、得意先コードがない、図面番号の参照先が旧サーバー、検査成績書の社名が旧会社、請求書の振込先が未通知といった不具合を記録し、再テストします。工場設備の切替は安全性に影響するため、無理な本番模擬をせず、現場責任者の管理下で行います。
分離財務とスタンドアローン収益力
分離財務の目的は、対象事業の過去の帳簿を美しく作ることではありません。何が売上と利益を生み、独立後にどの費用が増減し、どれだけ運転資本と設備投資が必要かを買い手と売り手が検証できる状態にすることです。法定監査済みのセグメント情報がなくても、根拠と限界を開示した管理ベースのカーブアウト財務を組み立てられます。
対象製品の売上、専用材料、専従人員は直接計上し、共通工場の賃料、電力、保全、本社管理は合理的なドライバーで配賦します。そのうえで、独立後に必要な経理責任者、ITライセンス、保険、監査、採用、外注などをスタンドアローン調整として別表示します。過去配賦を単に外すと利益が増えるように見えても、代替機能は無料ではありません。
工場電力を売上高比で配ると、電力消費の大きい加工工程と外注中心の製品が同じ負担率になります。設備別メーター、稼働時間、機械定格、床面積、作業時間、購買件数、ITアカウント数など、費用発生に近い指標を選びます。正確なデータがない場合は推定方法と感応度を示し、推定を実績と表示しません。
対象事業へ配賦されていた本社人件費や工場固定費が、譲渡後に自動的に消えるとは限りません。残存会社に残る余剰スペース、長期契約、共通管理者、サーバー、保険、減価償却はストランデッドコストになります。売り手の手取り評価では譲渡対価だけでなく、削減時期、退去費、再配置、再募集、残存事業への影響を入れます。
| 調整区分 | 例 | 証拠 | 注意 |
|---|---|---|---|
| 境界調整 | 対象外製品の売上・材料を除外 | 製品別売上、BOM、原価票 | 共通顧客の値引きやリベートを忘れない |
| 親子間調整 | 社内加工・販売手数料を独立条件へ置換 | 振替価格、外部見積り、契約 | 過去の社内価格を市場価格と断定しない |
| スタンドアローン追加 | 経理、法務、IT、保険、役員、施設費 | 採用計画、見積書、TSA料金 | TSA終了後の恒常費用も見積もる |
| 一時的分離費用 | データ移行、設備移設、ブランド変更 | プロジェクト予算、ベンダー見積り | 恒常費用と混ぜてEBITDAを歪めない |
| 運転資本調整 | 在庫、仕掛品、前受金、検収条件 | 月次残高、受注別明細、回転日数 | 季節性と大型案件の山谷を考慮する |
| 設備投資調整 | 共通設備代替、更新遅延、環境対応 | 保全履歴、投資計画、技術評価 | 維持投資と成長投資を分ける |
帳簿から直接抽出した数値、管理会計から按分した数値、ヒアリング推定、将来見積りを同じ精度に見せないことが重要です。各行へデータソース、作成者、算定式、対象期間、レビュー状況、信頼度を持たせます。月次で更新し、売却境界やTSA条件が変わったら財務モデルにも反映します。
初期段階で企業価値への影響を整理したい売り手は、機械会社の企業価値診断を参照しつつ、カーブアウト固有の一時費用、残存コスト、独立後費用を通常の正常収益力調整と分けて準備してください。
共有工場・不動産・ユーティリティの分離
共有工場の分離は、図面上に線を引くだけでは終わりません。人とフォークリフトの動線、原材料から製品までの流れ、消防・避難、危険物、騒音、粉じん、排気、排水、廃棄物、クレーン走行、荷受け、計量、警備を重ね、二社が同じ敷地で安全に操業できる境界を作ります。
土地建物を譲渡する、対象区画を賃貸する、旧親会社が工程を請け負うという三案は、経済効果と支配権が異なります。賃貸なら専有部、共用部、通行権、工事権限、修繕、原状回復、保険、税、災害時対応を決めます。製造委託なら能力予約、品質、納期、原材料、仕損、再委託、監査、価格改定、設備停止を決めます。
電力、ガス、水、蒸気、圧縮空気、冷却水、集じん、排水処理、通信を、供給点、能力、ピーク、メーター、契約者、停止手順、保全責任で棚卸しします。料金按分だけを決めても、残存会社の定期修理で全供給が止まるなら対象事業も停止します。計画停止の通知期間と緊急停止時の連絡・復旧優先順位を合意します。
同じ面積を分けても、材料倉庫から加工機、検査、出荷へ何度も相手方区画を横切る配置では効率と機密性が落ちます。大型機械の旋回半径、天井クレーンの走行範囲、重量物の床荷重、塗装前後の清浄度、顧客立会い検査の導線を含め、レイアウトを作ります。増産余地と非常時の迂回路も残します。
入構教育、作業許可、ロックアウト、火気使用、化学物質、救急、事故報告、避難訓練、警備、来客管理を、所有者任せにしません。誰が全体調整を担い、各社の指揮命令と法定責任をどう維持するか、専門家と確認します。事故時に費用分担を話し合うのでは遅いため、日常運用、監査権、是正期限、操業停止権まで契約にします。
土壌・地下水、排水、油、塗料、溶剤、PCB含有機器、アスベスト、産業廃棄物保管、騒音・振動などは、過去原因と将来操業が混ざりやすい領域です。法令上必要な調査と専門家の助言を踏まえ、現況、採取地点、写真、測定値、設備状態を記録します。責任を契約で配分しても行政上・対外的な責任が同じように移るとは限らないため、法的評価と経済負担の合意を分けます。
機械設備・治工具・予備品の切分け
固定資産台帳は設備分離の出発点にすぎません。償却済みだが必須の治具、顧客所有の金型、リース機器、現場製作の補助具、予備モーター、校正基準器、ソフトウェアキー、保全端末が台帳外にあることがあります。逆に台帳に残っていても撤去済み、故障、他工程専用の資産があります。
資産番号、メーカー、型式、製造番号、設置場所、写真、所有者、簿価、担保・リース、使用製品、稼働時間、保全状態、付属品を現物調査で確認します。工程表から必要設備を逆引きし、資産台帳から現場を順引きする二方向の照合を行います。移設予定なら重量、基礎、アンカー、電源、精度再現、メーカー保証、再認証も記録します。
対象事業だけが使う専用設備は原則の境界を決めやすい一方、共用設備は譲渡、賃貸、時間貸し、受託加工、新設、外注の選択肢を比較します。代替可能と判断する場合は、能力、加工範囲、品質、段取り、物流、顧客承認、BCPを検証します。「近隣に加工会社がある」というだけでは代替性の証拠になりません。
金型、治具、検具だけを運んでも、加工プログラム、工具補正、段取り表、検査レシピ、材料条件がなければ再現できません。顧客所有物については所有権、保管場所、転用禁止、保険、棚卸し、移設承認を確認します。長年無償保管している旧型治具も、補修義務や顧客関係の一部になり得ます。
計測器の校正期限、クレーンや圧力設備等の点検、メーカー保守、予防保全計画、故障履歴を新しい管理主体へ引き継ぎます。契約上の点検と法令上の検査を混同せず、設備別に根拠を確認します。設備移設の直後は初期故障や精度変化が起き得るため、再立上げ検証と安全確認をクロージング計画へ入れます。
許認可・環境・安全の承継確認
許認可は「会社分割なら承継、事業譲渡なら再取得」と一括できません。許可、認可、登録、届出、指定、資格者選任、顧客認証、製品認証を制度別に調べ、取引形態、承継先、施設、名義、事前手続、処理期間を所管官庁・認証機関へ確認します。営業許可だけでなく、設備稼働に必要な環境・安全の届出も対象です。
第一は事業主体に付く許認可、第二は工場・設備に付く許認可、第三は有資格者の配置に依存するもの、第四は製品・顧客ごとの認証です。取得番号、有効期限、所管、更新、変更届、承継可否、先行条件、責任者、原本保管場所を持たせます。名称変更届だけで済むのか、新規審査が要るのかを資料と官庁照会で確認します。
据付工事を請け負う機械メーカーでは建設業許可が関係する場合があります。国土交通大臣に係る建設業許可等の審査基準は、譲渡・合併・分割による地位承継の認可基準を示し、許可を受けている建設業の一部の許可だけを承継することはできず、被承継人が受けている建設業の全部を承継する必要がある旨を記載しています。個別案件では許可区分と申請先を早期に相談してください。
安全衛生、環境、電気、溶接、非破壊検査、建設、品質等の資格について、資格証の有無だけでなく、誰がどの工場・工程で役割を担い、兼務が可能かを確認します。対象事業へ移る予定者が承諾しない、残存事業でも同じ資格が必要という事態に備え、複線化、採用、外部委託、取得期間を計画します。
航空・自動車・医療・食品等の顧客や品質規格では、法人、工場、工程、設備、材料、特殊工程、供給者の変更に承認や再監査が必要なことがあります。法的に資産を移せても、顧客認定がなければ出荷できません。品質契約、顧客マニュアル、過去の変更申請を調べ、通知時期と承認リードタイムを受注残へ紐付けます。
機械M&A カーブアウトの人員分離と労働契約
人員分離は人数表ではなく、事業を動かす能力の移転です。専従・兼務、正社員・有期・派遣・請負・出向を区分し、工程責任、設計承認、品質判定、保全、顧客窓口、管理機能の役割を個人に紐付けます。同時に、労働法上の手続と本人への公正な説明を取引日程へ組み込みます。
厚生労働省の企業組織再編と労働契約承継の案内によると、会社分割には労働契約承継法、施行規則、関係指針があり、労働者の理解・協力を得る努力、労働者・労働組合への通知、一定期間の異議申出機会などを通じて保護を図る枠組みです。
e-Gov法令検索の労働契約承継法は、分割契約等における労働契約承継の定めの有無や異議申出期限日等を書面通知する仕組みを置いています。どの労働者がどの異議申出制度の対象となるかは、その事業への主従事性と分割契約の定め等により異なります。個別分類と通知期限は、弁護士・社会保険労務士が最新法令、施行規則、指針に照らして確認してください。
厚生労働省は、事業譲渡における労働契約承継について、労働者の真意による承諾を得ることや、労働者全体・使用者間の納得性を高めること等を事業譲渡等指針で示しています。事業譲渡では労働契約を当然に一括移転できると考えず、譲受会社、業務、就業場所、労働条件、処遇、承諾しない場合の取扱いを十分な時間をもって説明します。
厚生労働省の2026年改正案内によれば、事業譲渡等指針の改正は2026年1月20日に告示され、2026年5月25日から適用されています。改正の背景は、事業性融資推進法で新たに創設された企業価値担保権を踏まえた見直しです。
ここで注意したいのは、改正を「すべての通常の事業譲渡について全く新しい承継制度ができた」と誤読しないことです。個々の労働者の真意による承諾、十分な説明・協議、労働組合等とのコミュニケーションという従来からの基本を守りつつ、企業価値担保権の実行局面に関する追加事項を該当案件で確認します。
「対象事業に勤務時間の60%」という割合だけで人を移すと、残り40%にしか存在しない法定責任や暗黙知を失う場合があります。兼務者の業務を、日次運用、月次締め、年次更新、障害対応、顧客監査、設計承認に分解し、移る業務、残る業務、代替、引継ぎ期間を決めます。本人に秘密裏に詳細ヒアリングできない段階では、アクセスを限定したクリーンチームや少人数の仮説検証を使います。
基本給だけでなく、賞与、退職金、企業年金、残業、交替勤務、住宅、通勤、社宅、食堂、作業服、資格手当、出張、休暇、勤続年数、労働組合、就業規則、労使協定を比較します。制度差は従業員の生活に直結し、承諾率と定着率に影響します。法的最低限を満たすだけでなく、説明の一貫性、公平性、質問窓口、記録を整えます。
設計責任者や工場長は見えやすいキーパーソンですが、段取り、工具管理、検査プログラム、顧客別帳票、旧機種部品を知る担当者が欠けても操業は止まります。工程ごとに単独依存を特定し、二名化、標準書、動画、技能認定、引継ぎ実演で知識を組織へ移します。保持一時金を用いる場合は、支給条件、対象期間、公平性、税務・労務を専門家と確認します。
工場の人数に含めていても、派遣元との契約や業務委託が売却対象へ移らなければDay1に就業できないことがあります。指揮命令の実態、請負区分、安全教育、個人情報、入構権限、単価、期間、再契約、社会保険を確認します。出向者については出向元・出向先・本人の関係と復帰条件を整理し、「席が同じだから移る」と判断しません。
顧客・仕入先・外注契約の移管
契約移管で最も危険なのは、「契約書がある取引先」だけを母集団にすることです。機械業界では、基本契約、毎回の注文書、仕様書、検収議事録、購買システム利用規約、品質協定、秘密保持契約、口頭の商慣行が重なります。直近三年の売掛・買掛、受注残、保証対応、部品供給、入出金を使い、実際に関係が続く相手を復元します。
各契約を、①法形式に従い承継予定、②相手方の事前同意が必要、③通知が必要、④新規契約が必要、⑤移管せず売り手が履行して経済効果を精算、⑥終了、⑦解釈確認中へ分けます。譲渡禁止、支配権変更、再委託、秘密保持、知財ライセンス、データ移転、相殺、保証、解除、最低購入量を条項別に確認します。
売上上位の顧客は重要ですが、少額でも認証実績を支える顧客、特殊部品を唯一供給する仕入先、旧型機の保守だけを受ける契約、工場全体の廃棄物処理・警備・電力契約もDay1を左右します。契約重要度を、売上・粗利、代替困難性、操業停止影響、信用、法令、情報アクセスの複数軸で評価します。
早期に全顧客へ同意を求めれば情報漏えいの範囲が広がり、遅すぎればクロージングできません。署名前に打診できる相手、署名後に行う相手、クロージング直前まで開示しない相手を分け、説明者、台本、想定質問、代替策を決めます。重要契約の一定割合をクロージング条件にするかは、取引確実性と相手方交渉力を考えて決めます。
大型機械は、受注、設計、製造、据付、試運転、性能検収、保証開始が会計年度やクロージングをまたぎます。誰が残作業を行い、追加原価・遅延損害・仕様変更・入金・保証を負担するかを受注番号ごとに整理します。「クロージング前の原因は売り手、後は買い手」という抽象線だけでは、複合原因を処理できません。
買い手が同業者の場合、顧客別価格、将来入札、原価、仕入条件、数量、開発ロードマップは競争上機微な情報になり得ます。必要性、粒度、時期、受領者を絞り、集計・匿名化、外部専門家によるクリーンチーム、アクセスログ、返還・削除を設計します。独占禁止法と企業結合届出の要否は、弁護士に早期確認します。
知財・図面・ノウハウ・ソフトウェア
機械事業の知財は、登録特許だけではありません。製品図面、部品表、解析モデル、PLCプログラム、加工データ、検査基準、材料条件、故障診断、顧客仕様、治工具、商標、ドメイン、営業秘密、第三者ソフトウェアが一つの製品へ組み込まれています。権利を移すだけでなく、独立後に利用・改変・保守できるかを調べます。
部品表の知財版として、製品またはモジュールごとに、特許、意匠、商標、著作物、営業秘密、第三者ライセンス、共同開発成果、顧客提供情報を並べます。権利者、発明者・作成者、契約、登録番号、利用地域、期限、譲渡可否、再許諾、改変権、ソース保有、対象外事業との共有を記録します。
特許庁の権利移転手続案内は、権利移転に関する登録手続を示し、一般承継の移転を除き、登録原簿への記録で法律上の効力が発生する手続があることを説明しています。また、会社分割による移転登録申請書の案内も公開されています。会社分割だから社内台帳の名義だけ直せばよいと判断せず、特許庁・弁理士へ対象権利の手続を確認します。
一つの特許や基盤技術を対象事業と残存事業が使う場合、どちらかへ移して他方へライセンスする、共有とする、用途・地域・製品で分ける等の選択肢があります。期間、独占性、再許諾、改良技術、権利維持費、侵害対応、第三者譲渡、終了時の取扱いを決めます。将来両社が競合し得るなら、曖昧な「従来どおり利用可」は紛争の種になります。
図面やソフトを自社サーバーに保管していることと、譲渡・改変できる権利を持つことは別です。雇用契約、職務発明規程、外注契約、共同開発契約、大学との研究、顧客支給仕様を確認します。古い案件で契約が見つからない場合は、その不確実性を開示し、再取得、代替開発、ライセンス、補償の選択肢を検討します。
共通サーバーを丸ごと複製すれば、残存事業の見積、顧客情報、人事、開発資料まで流出するおそれがあります。フォルダー権限だけに依存せず、ファイル所有者、最終アクセス、キーワード、案件番号を使って分類し、データオーナーの承認を得ます。移行後はサンプル照合と削除証明を行い、旧バックアップやローカルPCも対象にします。
個人情報とデューデリジェンス
従業員、顧客担当者、仕入先担当者、サービス訪問先、監視カメラ、入退場、保守ログには個人情報が含まれます。カーブアウトでは、DD段階の開示、契約締結後の移行準備、事業承継時の提供、承継後の利用を時間軸で分け、各段階の目的、必要性、アクセス、保存期間を定めます。
個人情報保護委員会の個人情報保護法ガイドライン(通則編)は、合併、分社化、事業譲渡等による事業承継に伴って事業に係る個人データを提供する場合、提供先は第三者に該当しないと説明しています。一方、承継後も承継前の利用目的の範囲内で利用する必要があり、それを超える利用には原則として本人同意が必要と示しています。
同ガイドラインは、事業承継契約の締結前に相手会社の調査を受け、個人データを提供する場合も事業承継の枠組みに該当し得るとしつつ、利用目的・取扱方法、漏えい時の措置、交渉不調時の措置等について、相手方に安全管理措置を守らせるための契約が必要としています。したがって、NDA一枚で全従業員名簿や顧客担当者情報を無加工開示するのではなく、必要最小限性を判断します。
初期段階は人員数、年齢帯、職種、賃金レンジ等の集計で評価し、特定個人の情報が必要になった段階で受領者と目的を限定します。要配慮個人情報、健康情報、懲戒、内部通報、労組加入等は特に慎重に扱い、法令・ガイドラインと専門家の助言を確認します。匿名化・仮名化という用語は法定要件を満たす場合に限って使い、単に氏名を隠しただけの表を匿名情報と断定しません。
交渉が終わった相手がダウンロード済み資料を保持し続けると、将来の競争・個人情報リスクになります。返還・削除期限、法令上保持が必要なコピー、バックアップ、外部専門家、削除証明、事故通知を契約へ入れます。成立後も、旧親会社がTSA提供のため保持するデータと、不要になった複製を区分し、Exit時に再度消去確認を行います。
機械M&A カーブアウトのIT・OT・データ移行
ITは経理やメール、OT(Operational Technology)は工場設備という分け方だけでは不十分です。CADからPDM、BOM、ERP、MES、加工機、PLC、検査装置、品質記録へデータが流れ、遠隔保守回線が顧客設備へつながっています。システム一覧ではなく、製品を作りサービスするデータフローを起点に分離します。
同じERPをTSAで使えても、新会社のユーザーID、職務権限、取引先マスター、銀行接続、電子帳簿、印刷様式がなければ業務は完結しません。各システムについて所有者、契約者、利用者、データ主体、連携、認証、端末、ネットワーク、バックアップ、監視、運用者、ライセンス、終了手順を記録します。
工場のPLC、HMI、ロボット、CNC、画像検査、環境監視、エネルギー管理、保全端末は、共通ネットワーク、時刻同期、認証、リモートアクセス、ライセンスサーバーを使うことがあります。機械本体を物理的に分けても、旧親会社ドメインが停止すると設定変更できない場合があります。ベンダー保守ID、管理者パスワード、予備端末、プログラムの原本と復旧手順を確認します。
経済産業省の工場システム向けサイバー・フィジカル・セキュリティ対策ガイドラインは、工場を取り巻く環境と重要価値を整理し、業種・工場の事情に応じて対策を立案・実行する考え方を示しています。スマート化の別冊では、業務上同等の重要性・対策水準を持つ資産を区切るゾーニングや、サプライチェーン拡大に伴う役割・責任分担の明確化が重視されています。
本稿の実務提案は、売却対象区画と残存区画のネットワークを物理・論理の両面で図示し、通信許可を必要最小限にすることです。ファイアウォールの設置だけでなく、誰がルールを変更し、アラートを監視し、事故時に双方へ通知し、証拠を保存するかを決めます。分離期間中に一時的な穴を開けた場合は、期限と削除確認を持たせます。
対象データを抽出する際、対象外事業、退職者、人事、法務特権、営業秘密、輸出管理対象技術、顧客秘密が混在していないかを確認します。件数、ハッシュ、期間、テーブル、欠損、文字化け、添付ファイルを移行前後で照合します。移したデータが多いことより、必要な業務を再現でき、不要な情報が入っていないことが成功基準です。
組織再編時はアカウント大量発行、外部ベンダー接続、データ持出し、端末移設、設定変更が集中します。退職・転籍者の権限残存、共有パスワード、偽の振込先変更、なりすましメールにも注意します。特権IDの承認、短期アカウントの失効、変更凍結、ログ監視、インシデント連絡網、オフラインバックアップをカットオーバー計画へ入れます。
バックアップ作成の成功表示だけでは復旧可能性を証明できません。許容停止時間と許容データ損失を業務別に決め、代表データを新環境で復元し、加工プログラムや検査記録が読めるか確認します。OTは安全・品質へ直結するため、設備メーカーと現場責任者の承認下で検証し、無断更新を避けます。
TSAを出口から設計する
TSA(Transition Services Agreement、移行サービス契約)は、売り手が買い手・対象事業へ一定期間、IT、経理、人事、工場工程、購買等を提供する契約です。TSAは分離未完了を隠す道具ではなく、安全なDay1から独立状態へ渡る橋です。橋の出口を決めずに締結すると、売り手の負担と買い手の依存が固定化します。
「従来どおり経理サービスを提供する」では、範囲が広すぎます。請求書発行、買掛登録、月次締め、税務データ出力など業務単位に分け、入力、締切、成果物、サービス時間、処理量、除外、利用システム、受領責任者を定めます。取引量が増えた時の上限と追加料金も決めます。
工場ITや共通工程では、システム稼働率だけでは品質を測れません。加工依頼のリードタイム、検査成績書の発行、給与エラー、障害応答、復旧、重大度分類、代替手順をSLAにします。サービス不履行時のエスカレーション、是正、料金調整、損害責任は、提供者が現実に管理できる範囲と事業停止影響を両立させます。
無料TSAは交渉を簡単に見せますが、利用量を減らす動機が弱く、提供側の残存コストも見えません。固定額、従量、原価加算、第三者費用の実費などをサービス別に選び、税務・移転価格も確認します。延長時は料金を上げる設計もありますが、提供者の独占的立場を利用した不合理な条件にならないよう協議手続を置きます。
買い手システムへのデータ移行完了、ユーザー受入テスト、銀行・取引先接続、並行稼働、運用引継ぎ、アクセス削除、データ返還をExit成果物にします。終了通知だけで切るのではなく、各成果物の承認者と不具合基準を決めます。長期停止が許されない工程は、ロールバック条件とハイパーケア期間を用意します。
対象事業が残存会社へ設計、加工、部品、IT、顧客対応を提供していた場合、買い手側から売り手へReverse TSAが必要です。売却後に対象会社が競合グループへ入るなら、情報遮断、優先順位、価格、代替先移行を厳格にします。両方向のサービスを相殺だけで処理せず、それぞれの責任と終了日を管理します。
移行期の製造・供給契約
共通設備をすぐに分けられない場合、売り手が買い手向けに部品を製造する、買い手が残存会社へ完成品を供給する、相互に保守部品を融通する契約が必要です。TSAが管理機能の暫定支援を中心とするのに対し、製造供給契約は品質、在庫、能力、製造物責任、顧客納期を長期に左右します。
年間予測、確定発注期間、最小ロット、能力上限、繁忙時の優先順位、緊急注文、キャンセル、材料長納期を決めます。売り手が残存顧客を優先し、対象事業の納期が遅れる構造を避けます。買い手が予測を大幅に外した場合の特急費や余剰材料も配分します。
材料、仕入先、工程、設備、製造場所、検査方法の変更は、顧客承認や再評価を要することがあります。変更通知期限、承認前の製造禁止、逸脱許可、不適合処理、原因分析、監査、記録保存、トレーサビリティを定めます。契約の責任上限だけで、品質事故の初動を代替しないことが重要です。
材料、エネルギー、労務、為替、物流が変動する場合、固定価格を長期間維持すると一方の採算が崩れます。基準値、改定頻度、証拠、上下限、協議不能時を決めます。専用在庫、専用治具、撤去、従業員再配置など契約終了時に生じる費用も、誰がどの条件で負担するか合意します。
在庫・仕掛品・受注残のカットオーバー
カーブアウト日の工場には、原材料、購入品、共通部品、仕掛品、完成品、顧客支給品、預り修理品、返品、サービス部品があります。会計残高だけでなく、所有権、物理所在、品質状態、用途、受注との紐付けを確認し、何をどの価格で移すかを決めます。
良品、保留、不適合、再加工、陳腐化、長期滞留、顧客専用、代替不能、他事業共通へ分けます。ERP数量と現物を棚卸しし、ロット、シリアル、有効期限、保管条件、第三者所有を記録します。数量差をクロージング価格調整だけで処理せず、欠品で受注残を完遂できるかも確認します。
進捗率の一つの数字では、設計未確定、主要部品未入荷、顧客承認待ち、再作業、据付未完了を表せません。受注番号ごとに契約額、請求・入金、発生原価、発注残、残作業、予定粗利、遅延、保証、検収条件を並べます。売り手が行う残工程があるなら、供給契約と価格調整を整合させます。
同じモーター、センサー、鋼材を複数事業が使う場合、過去消費比だけで分けると、直近受注の仕様や長納期を反映できません。確定受注、予測、調達リードタイム、最小発注量、代替部品承認、保守義務を踏まえて分配します。クロージング後の一定期間は相互融通と価格を定めることも検討します。
出荷日、検収日、請求日、所有権移転、危険負担、入金日が異なる案件では、売上と債権、在庫と前受金の帰属がずれます。会計方針だけでなく顧客契約を確認し、クロージング前後の取引一覧を双方が照合します。返品、値引き、追加工事、遅延損害が後日判明した場合の精算手続も決めます。
企業価値・価格調整への反映
カーブアウトの企業価値は、過去EBITDAに単純な倍率を掛けるだけでは測れません。独立後の売上維持、スタンドアローン費用、TSA、設備代替、分離一時費用、運転資本、税務、残存責任をブリッジし、どの項目を事業計画、企業価値、ネットデット類似項目、価格調整、売り手負担へ入れるかを整理します。
対象事業の事業価値、株式または譲渡資産の価格、税・取引費用・債務返済後の売り手手取りは別概念です。設備移設費を買い手が負担する代わりに価格が下がる場合もあります。総額表示だけで比較せず、各ストラクチャーの現金時期、条件付き対価、保証留保、TSA収支、残存コストを含めた売り手キャッシュフローを作ります。
将来キャッシュフローで経理・IT等の追加費用を控除し、その結果のEBITDAへ倍率を掛けた後、同じ費用の現在価値を価格から再度控除すれば二重計上です。一方、一時的な分離費用と恒常的な独立運営費は別です。調整項目ごとに、どのモデルのどの行へ入ったかを示すブリッジを共有します。
TSAが安価でも、終了後に高い恒常費用が必要なら正常収益力は低下します。逆にTSAが原価加算で高くても、買い手が短期間で効率的な自社基盤へ移行できる場合があります。TSA期間損益、Exit費用、Exit後の定常損益を三段階でモデル化します。
老朽設備更新は事業維持、共通設備の新設は分離、能力増強は成長というように目的を分けます。ただし、一つの設備が複数目的を持つ場合は合理的に配分し、機械的なラベルにしません。誰が負担し、価格へ反映し、実行遅延リスクを負うかを決めます。未取得の見積りを確定額として使わず、範囲を持つ感応度分析にします。
売り手DDとデータルーム
売り手DD(Vendor Due Diligence)は、問題を消す作業ではなく、売却境界、事実、未解決事項、改善計画を買い手が検証できる形へ整える作業です。カーブアウトでは複数の買い手が同じ境界を再調査すると現場負担が大きいため、売り手が基礎資料と説明ロジックを統一する価値があります。
組織図、三年分財務、契約一覧だけでなく、製品・顧客・工程・人員・設備・システムの対応表、共有依存台帳、Day1案、TSA一覧、許認可マトリクス、分離費用見積りを用意します。買い手は「対象事業が良いか」に加え「本当に切り出せるか」を評価するため、独立可能性の資料が価格と確実性に効きます。
ファイル名に版と基準日を付け、索引、作成部門、承認者、更新頻度、対象会社・期間を記載します。財務数値と人員数が更新時点で違う場合は差分を説明します。Q&A回答で新事実が判明したら、関連する資料、開示スケジュール、契約別紙を同時に更新し、回答だけが孤立しないようにします。
共通設備の使用率、独立後IT費、顧客同意率、移設停止日数など、取引前に確定できない数字はあります。本稿の提案は、仮定、根拠、上振れ・下振れ、更新条件を明記することです。根拠のない一点数値は精密に見えても、買い手の再調査で崩れます。
中小企業庁「中小M&Aガイドライン第3版」は、中小M&Aの当事者と支援機関が留意すべき事項を示し、支援内容・手数料、利益相反、最終契約上のリスク、経営者保証等の説明を充実させています。カーブアウトの技術・法務・税務評価では、仲介者やFAだけに結論を求めず、各領域の資格・専門性を持つ専門家を起用します。
プロセス全体の一般的な流れは、機械M&Aの進め方も参照してください。カーブアウト案件では、その標準プロセスに分離準備、法定手続、TSA、カットオーバーを重ね、通常の株式譲渡より長い準備期間を見込むことがあります。
最終契約・分割契約への落とし込み
最終契約は、経済条件だけでなく、売却境界と分離実行の設計図です。本文、定義、別紙、開示資料、TSA、製造供給、賃貸、ライセンス、従業員関連文書が同じ資産ID・契約IDを使うようにします。別紙の不一致は、現場がどの指示を採用すべきか分からない状態を生みます。
含める資産・負債・契約だけでなく、除外するものも具体化します。包括条項で「対象事業に主として使用される資産」と書く場合も、主使用の判定日、共用資産、帳簿外資産、代替提供、誤移転時の返還を決めます。将来発見された資産・負債をどう扱うかのミス・ポケット条項も検討します。
重要顧客同意、許認可、従業員手続、IT準備、工場賃貸、会社分割効力発生、競争法クリアランス等のうち、何を完了条件にするかを決めます。「重大な問題がないこと」のような主観条件ではなく、受領書、許可、署名、テスト合格等の証拠を定めます。第三者次第の条件には、努力義務、協力、期限、代替、解除を付けます。
表明保証は事実の正確性を支えますが、設備新設、契約同意、データ移行、従業員説明を実行する代わりにはなりません。未完了作業は誓約、前提条件、TSA、個別補償、価格留保、エスクロー等へ適切に配分します。補償上限、期間、免責、手続、第三者請求、保険との関係は、リスクの性質に合わせます。
対象事業または分割会社に金融機関借入、リース、保証、担保、親会社保証、オーナー個人保証がある場合、解除・借換え・同意をクロージング前に確認します。「買い手が後で対応する」という抽象約束に依存せず、金融機関との協議、必要書類、代替担保、解除証書、未了時の措置を決めます。中小M&Aガイドライン第3版が経営者保証の取扱いを重視する背景も踏まえます。
契約締結からクロージングまでに、追加サーバー、設備改修、顧客要求が判明することがあります。誰が承認し、どの金額以上で双方合意を要し、価格・TSA・スケジュールへどう反映するかを決めます。急ぎの安全対策や法令対応は停止させず、事後報告と費用配分のルールを置きます。
従業員・顧客・仕入先への説明
コミュニケーションは広報ではなく、分離実行の一部です。従業員が移行手続を理解し、顧客が注文先・保証窓口を認識し、仕入先が納入先と請求先を変えなければDay1は動きません。法令・契約上必要な通知と、信頼維持のための説明を区別して設計します。
取引目的、対象範囲、予定日、変わること、変わらないこと、未決事項、問い合わせ先を共通の事実台帳で管理します。従業員向け資料と顧客向け資料で内容が矛盾すると、不安と情報漏えいが広がります。未決事項は「変更なし」と断定せず、決定時期と説明方法を伝えます。
会社名や経営理念より、雇用、給与日、勤務地、上司、勤続、退職金、社会保険、休暇、シフト、社宅、通勤、食堂、作業服、評価、労組が関心事になります。個別面談、FAQ、相談窓口、回答期限を設けます。法定通知を渡すだけで納得を得たと考えず、説明内容と質問を記録します。
注文先、振込先、契約主体、製造場所、品質保証、認証、連絡先、既存保証、個人データ、秘密情報がどうなるかを顧客別に説明します。重要顧客には買い手同席の面談を検討し、契約同意と商業上の信頼を同時に確保します。売却理由を過度に防御的に語るより、供給継続と投資計画の具体性を示します。
M&A時の振込先・メールドメイン変更に便乗した詐欺を防ぐため、既知の連絡先によるコールバック、複数承認、変更日の明示、旧新双方の署名等を用います。従業員にも、パスワードや送金情報をメールだけで求める依頼を検証する手順を伝えます。
機械M&A カーブアウトの12か月ロードマップ
以下は実務提案としての標準例であり、法定期限ではありません。規模、会社分割手続、許認可、顧客承認、設備移設により前後します。クロージング希望日から逆算し、最長リードタイムの許認可、労務、設備、ITを最初に確認します。
| 時期 | 経営・取引 | 現場・分離 | 主な出口判定 |
|---|---|---|---|
| 開始前9〜12か月 | 売却目的、境界仮説、ストラクチャー候補、助言者選定 | 依存関係、許認可、共有工場、分離財務の基礎調査 | 切出し可能性と重大障害を経営が理解 |
| 開始前6〜9か月 | 売り手DD、候補買い手資料、価値レンジ | Day1・Exit案、TSA、設備・IT見積り、人員スコープ | 境界と分離費用の初版を承認 |
| 開始前3〜6か月 | 買い手DD、条件交渉、法定手続準備 | 契約同意計画、データ抽出、移設設計、労務準備 | クリティカルパスと代替策を合意 |
| 開始前1〜3か月 | 最終契約、必要承認、クロージング条件管理 | 通知・同意、アカウント、移行テスト、棚卸し、訓練 | Day1チェックとリハーサル合格 |
| Day1〜30日 | 取引実行、ガバナンス開始、顧客フォロー | ハイパーケア、障害管理、現物・残高照合 | 安全・品質・出荷・給与の安定 |
| 31〜100日 | 計画更新、シナジーより先に安定化を確認 | TSA退出、工程移管、文書化、人員補強 | 重大依存に退出日と責任者が存在 |
| 4〜12か月 | 最終価格調整、残課題・補償管理 | 設備・ITの恒久化、契約終了、アクセス削除 | TSA終了と残存会社のコスト解消 |
全項目の読み上げではなく、期限超過、前提変更、部門間衝突、経営判断、買い手協力が必要な事項を扱います。作業状況は台帳で事前共有し、会議では意思決定と障害除去に時間を使います。法務、財務、現場、ITの「完了日」が食い違う場合、Day1への影響を一本化します。
中小企業庁の中小PMIガイドライン案内は、PMIをM&Aの目的実現と統合効果最大化のためのプロセスとし、分析ワークシート、アクションプラン、統合方針書を公開しています。カーブアウト案件では、買い手の統合施策と、旧親会社からの分離・TSA退出施策を別の作業線で持ち、同じ人員に過大な変更を集中させないことを提案します。
典型的な失敗とレッドフラッグ
部門別損益が親会社配賦、社内取引、共通設備、対象外製品を含むなら、独立後収益力を示しません。配賦ドライバーと元データを開示し、スタンドアローン費用、分離一時費用、残存コストを別に橋渡しします。
会社分割には法的な承継効果がありますが、分割契約への特定、労働契約承継法、許認可、登録、原契約条項、顧客の実務承認を無視できません。法令・契約ごとの確認表がないまま自動承継と説明することはレッドフラッグです。
旧型機の故障診断、顧客別検査、加工段取り、購買代替、輸出書類を一人で担う担当者も事業継続に重要です。組織階層ではなく工程と例外処理から単独依存を探します。
時間割は通常操業を分けても、故障、繁忙、緊急修理、品質問題、顧客監査の優先順位を解決しません。能力、保全、停止、増産、事故、費用、退出を含む契約が必要です。
対象外営業秘密、個人情報、法務資料、輸出管理対象技術を一度渡すと、完全な回収は困難です。コピー前に分類し、必要な情報だけを承認付きで移します。抽出条件と移行後の照合・削除証明を残します。
長期TSAは時間を買えますが、旧親会社のシステム更新、担当者退職、競合情報、ストランデッドコストを長引かせます。最長期間より、代替導入のクリティカルパス、月次退出、延長条件を先に決めます。
契約同意や工程変更承認が必要な顧客を後回しにすると、法的に実行できても受注・出荷が止まります。守秘性と同意リードタイムを踏まえ、顧客別の接触時期を交渉計画へ組み込みます。
共通人員、設備、契約、データを抜いた後に残存事業が止まれば、売り手の価値は毀損します。RemainCoの人員、能力、システム、固定費、許認可も同じDay1レビューへ含めます。
機械M&A カーブアウトの最終チェック
以下は経営者が分離管理室へ確認するための実務チェックです。「はい・いいえ」だけでなく、証拠、責任者、期限、代替策を回答欄に付けてください。
- 売却対象と除外対象が、製品、顧客、工程、拠点、法人の各軸で一致しているか。
- 資産、負債、契約、人員、許認可、知財、データのUnknown項目に責任者と期限があるか。
- Day1最低稼働条件と最終独立状態を分け、各依存の退出条件を定めたか。
- 対象事業だけでなく残存会社の操業・固定費・人員不足を評価したか。
- 分離財務の直接計上、配賦、スタンドアローン調整、一時費用を区別したか。
- 共通工場の所有、区画、動線、保全、防災、環境、ユーティリティ責任が図面と契約で一致するか。
- 固定資産台帳と現物と工程を照合し、帳簿外治具・顧客所有物・リース・予備品を含めたか。
- 許認可、登録、資格者、顧客認証を制度別に確認し、所管への事前相談を行ったか。
- 会社分割または事業譲渡に適用される労務手続を専門家が確認したか。
- 従業員の労働条件・福利厚生差分、説明、相談窓口、定着策を用意したか。
- 契約母集団を契約書だけでなく実取引データから復元したか。
- 未検収案件、受注残、保証、保守、顧客支給品の責任を注文単位で分けたか。
- 特許・商標・図面・営業秘密・第三者ソフトを製品別に利用可能性まで確認したか。
- 個人情報のDD開示、承継、承継後利用、不成立時削除を時間軸で管理したか。
- ERP、CAD/PDM、MES、OT、ID、回線、端末、ログ、バックアップの依存をデータフローで確認したか。
- TSAにサービス範囲、SLA、料金、責任、Exit成果物、延長条件があるか。
- 製造供給契約に能力、品質変更、価格式、在庫、終了支援を定めたか。
- 在庫・仕掛品・受注残の所有、品質、残原価、入金、価格調整を照合したか。
- 分離費用、独立後費用、TSA、設備投資を企業価値で二重計上していないか。
- 最終契約、各別紙、分割契約、TSAが同じIDと境界を使っているか。
- 従業員、顧客、仕入先への説明時期と内容が法定・契約手続に整合するか。
- カットオーバー・リハーサルで受注から請求、給与、サービス、復旧まで試したか。
- クロージング条件の完了を客観的証拠で判定できるか。
- Day1後のハイパーケア、障害対応、エスカレーション、経営報告を準備したか。
- 公開直前・実行直前に法令、許認可、契約、サイト情報の更新を再確認したか。
自社だけで境界と依存を整理しにくい場合は、機械会社の売却・事業承継をご検討の方へを確認し、早期の準備相談を検討してください。具体的な案件の相談窓口は、譲渡企業様専用お問い合わせフォームです。
機械M&A カーブアウトのよくある質問
同じではありません。カーブアウトは一部事業を分離する実務全体を指す一般用語で、事業譲渡はその実現に使い得る法形式の一つです。会社分割で新会社へ対象事業を移し、その会社の株式を譲渡する方法もあります。権利義務、従業員、契約、許認可、税務、実行期間を比較して選びます。
一律に不要とはいえません。会社法上の承継効果とは別に、原契約の通知・解除・支配権変更条項、許認可、登録、顧客認証、個別業法を確認する必要があります。重要契約は弁護士が原文と取引実態をレビューし、必要な通知・同意・再締結を分類してください。
事業譲渡では、労働契約承継について各労働者の真意による承諾が重要です。会社分割には労働契約承継法の別の枠組みがあります。取引形態を決める時点で人員スコープを把握し、厚生労働省の最新指針と個別事情を専門家に確認してください。
厚生労働省によれば、2026年1月20日告示、同年5月25日適用の改正は、新たな企業価値担保権の創設を踏まえた見直しです。通常の事業譲渡に関する従来からの労働者保護の基本を置き換えたものと単純化せず、企業価値担保権の実行局面に該当するかを含め、改正後全文を確認します。
賃貸、製造委託、TSA等で一定期間共有する設計は可能ですが、安全、動線、ユーティリティ、環境、防災、品質、機密、能力、費用、終了を明文化する必要があります。将来の完全分離を予定するなら、設備投資と顧客承認を踏まえたExit日を設定します。
帳簿価額だけでなく、事業にとっての必要性、時価、代替費用、移設費、残存会社への影響、税務を評価します。売却、賃貸、時間貸し、受託加工、新設、外注の総コストを比較し、企業価値モデルで二重控除がないか確認します。
一律の正解はありません。代替システム導入、設備新設、許認可、顧客承認、採用の最長リードタイムから算定します。期間を先に決めるのではなく、Exit成果物、作業、責任者、テスト、余裕期間を積み上げ、延長条件を契約化します。
監査の要否は案件によります。監査済みでなくても、直接計上、配賦、推定、将来調整を区分し、元データ、算定式、限界、レビューを示すことが重要です。買い手が必要とする保証水準と取引日程を踏まえ、公認会計士へ早期相談します。
事業承継に伴う個人データ提供には個人情報保護法上の枠組みがありますが、無制限な開示権ではありません。個人情報保護委員会の通則ガイドラインに従い、目的、必要性、取扱方法、安全管理、不成立時措置を契約化し、段階的開示や集計を検討します。
アプリケーションだけでなく、ライセンス、ID、マスター、データ、連携、端末、ネットワーク、運用者、監視、バックアップが必要です。対象外データを除外し、業務テストと復旧テストを行います。OTでは設備安全とベンダー保守権限も確認します。
売却方針が外部公表できない段階でも、少人数で境界仮説、分離財務、許認可、共有工場、IT、キーパーソンを調査できます。設備や許認可に長い期間が必要なら、一年前でも遅くない場合があります。守秘範囲と情報アクセスを統制しながら段階的に広げます。
一次資料と相談先
制度の確認には、まとめ記事ではなく、次の行政機関・法令ページを起点にしました。リンク先は改正されるため、実行時点の施行日、版、経過措置、所管を確認してください。
- e-Gov法令検索「会社法」:事業譲渡、吸収分割・新設分割、承継する権利義務、会社法手続の確認起点。
- e-Gov法令検索「会社分割に伴う労働契約の承継等に関する法律」:会社分割時の通知・異議申出等の条文確認。
- 厚生労働省「企業組織の再編に伴う労使関係」:労働契約承継法、施行規則、指針、事業譲渡等指針、様式・Q&Aへの入口。
- 厚生労働省「事業譲渡等指針の一部改正」:2026年1月20日告示、5月25日適用の改正概要と改正後全文。
- 中小企業庁「中小M&Aガイドライン第3版」:当事者・支援機関の行動、契約、説明、経営者保証等の一般指針。
- 中小企業庁「PMIを実施する」:中小PMIガイドラインと分析・行動計画・統合方針の実践ツール。
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」:事業承継時と契約前DDの個人データ提供、承継後の利用目的。
- 経済産業省「工場システムにおけるサイバー・フィジカル・セキュリティ対策ガイドライン」:工場システムのリスク、ゾーニング、供給網の役割分担。
- 特許庁「権利の移転等に関する手続」:特許・実用新案・意匠・商標の移転登録手続の入口。
- 国土交通省「建設業許可及び建設業者としての地位の承継の認可」:据付工事を行う機械メーカーが確認すべき建設業許可承継の公的資料。
最初から全資料を完成させる必要はありません。売却したい製品・顧客、残したい事業、共有工場、兼務者、親会社システムの五点を一枚に描き、止まると最も困る依存を三つ選びます。その三つについてDay1暫定策と最終解を作れば、必要な専門家、期間、費用、買い手条件が具体化します。
カーブアウトの準備は、弱点を列挙するだけの作業ではありません。何が事業の強みを支え、どの依存を移し、どこを契約でつなぎ、いつ独立させるかを説明できれば、買い手は不確実性を過大な値引きで埋める必要が減ります。機械会社の売却を具体的に検討する場合は、譲渡企業様専用お問い合わせフォームから、分離準備の状況を含めて相談してください。